
البطاقة الضريبية المؤقتة 8 أشهر في مصر: من يستحقها وكيف تستكمل التراخيص؟
شرح البطاقة الضريبية المؤقتة لمدة 8 أشهر في مصر وفق القانون 150 لسنة 2026: المستفيدون، فرقها عن الدائمة، طريقة الاستفسار والتقديم، الفواتير، التراخيص والالتزامات.
محتويات المقال
- ملخص القرار: هل تحتاج بطاقة مؤقتة أم دائمة؟
- ما الأساس القانوني لبطاقة الثمانية أشهر؟
- الفئات المستفيدة من البطاقة المؤقتة
- من غالبًا لا يحتاج إلى بطاقة مؤقتة؟
- اختبر حالتك في دقيقة: شجرة قرار عملية
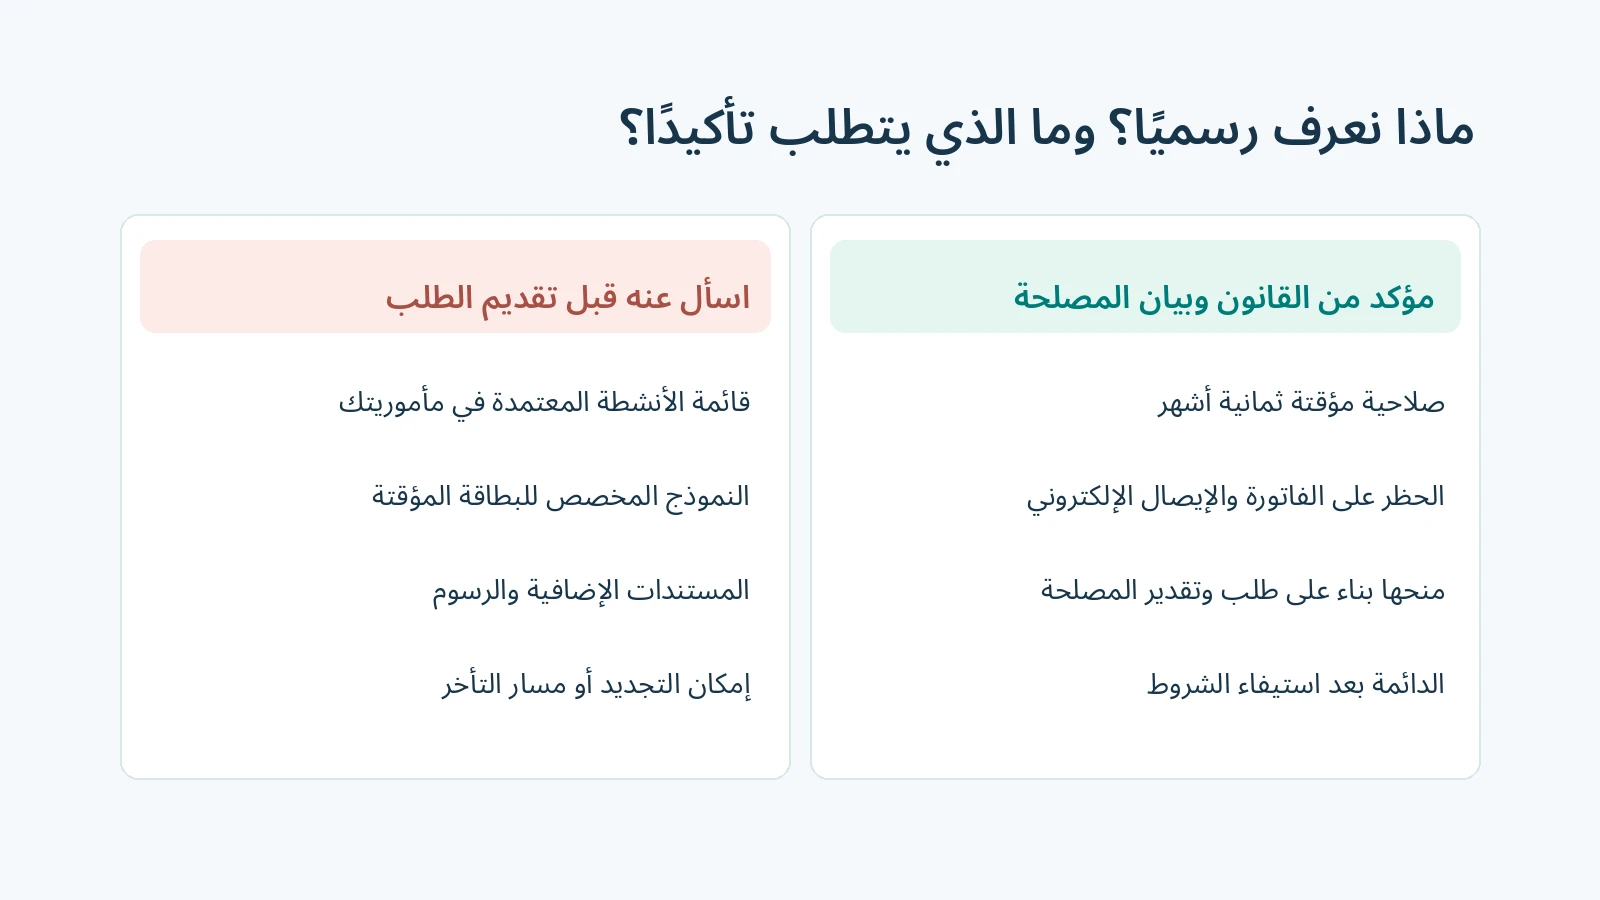
- المستندات المطلوبة: المؤكد مقابل ما يجب الاستفسار عنه
- كيفية طلب البطاقة الضريبية المؤقتة خطوة بخطوة
- بعد استخراجها: ماذا تفعل خلال الثمانية أشهر؟
- هل يمكن إصدار الفاتورة الإلكترونية بالبطاقة المؤقتة؟
- هل يجوز مزاولة النشاط وبيع المنتجات بالبطاقة المؤقتة؟
- الرسوم ومدة الإصدار: لماذا لا نعلن رقمًا غير موثق؟
- هل تجدد البطاقة المؤقتة إذا لم تكتمل التراخيص؟
- ما مصير المستحقات الضريبية خلال فترة البطاقة؟
- أربعة أمثلة عملية حسب نوع النشاط
- حالة 1: مصنع لم يستلم أرض التشغيل بعد
- حالة 2: متجر ملابس بعقد إيجار مكتمل
- حالة 3: مكتب خدمات رقمية أو صانع محتوى
- حالة 4: مشروع إنتاجي تأخر ترخيصه حتى الشهر السابع
- أسباب تعطل الطلب وكيف تتعامل معها
- الفرق بين البطاقة المؤقتة وتصريح التشغيل والبطاقة الخمسية
- كيف تتابع الحالة من المصادر الرسمية دون الوقوع في روابط مزيفة؟
- الخلاصة: من يبدأ بأي خطوة الآن؟
- المصادر الحكومية المستخدمة وتاريخ المراجعة
البطاقة الضريبية المؤقتة في مصر صالحة لمدة ثمانية أشهر، لكنها ليست بطاقة متاحة تلقائيًا لكل مشروع جديد. أجاز القانون رقم 150 لسنة 2026 لمصلحة الضرائب إصدارها بناءً على طلب الممول حتى يتمكن من استكمال تأسيس نشاطه وتراخيصه. وأوضحت المصلحة أن المستفيد النموذجي هو المستثمر الذي يحتاج موافقات وسند حيازة لمقر التشغيل، ولا يستطيع استكمال ملف البطاقة الدائمة فورًا. أما الأنشطة التجارية والخدمية العادية المستوفية للمستندات فتتجه إلى البطاقة المعتادة ومدتها خمس سنوات.
هناك قيد يجب معرفته من البداية: لا تسمح البطاقة المؤقتة بإصدار فواتير إلكترونية أو إيصالات إلكترونية. كما أن الثمانية أشهر ليست إعفاءً ضريبيًا ولا تصريحًا بتجاوز تراخيص النشاط. نوضح أدناه من تنطبق عليه الفكرة، وما المستندات المؤكدة وما يزال غير محسوم، وكيف تُحضّر ملفًا قابلًا للمراجعة دون الوقوع في وعود خدمة إلكترونية لم تعلنها الجهة رسميًا. آخر مراجعة: 27 أكتوبر 2026.
المرجعان الأساسيان: القانون 150 لسنة 2026 المنشور في الجريدة الرسمية، وبيان مصلحة الضرائب بتاريخ 2 سبتمبر 2026. كما تنشر المصلحة صفحة التشريعات والاستدراكات الرسمية.
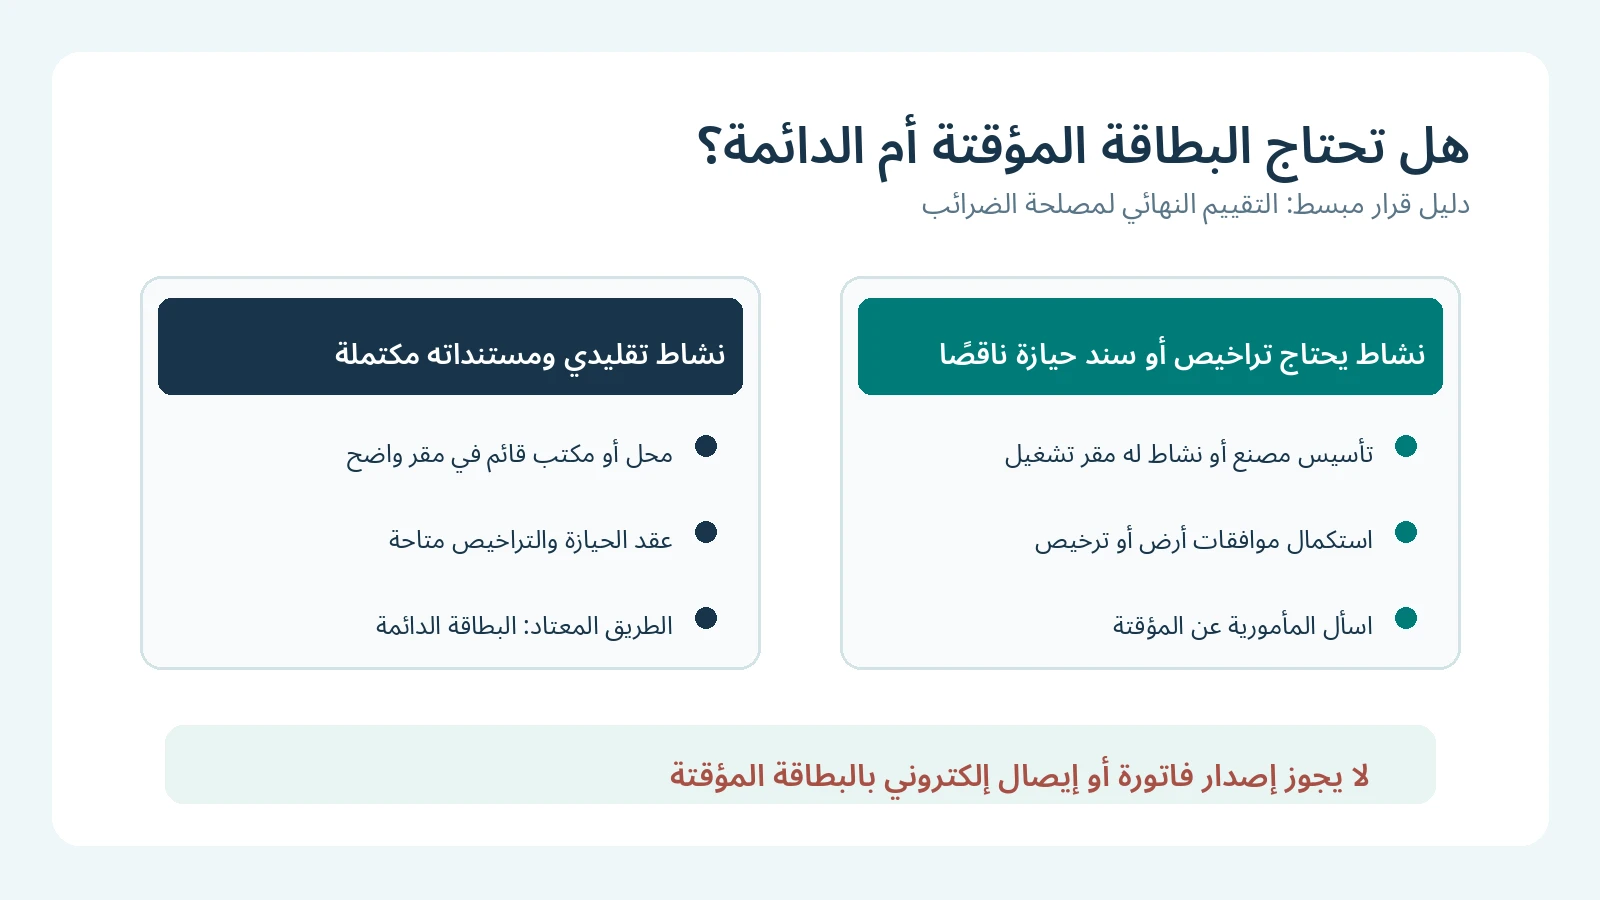
ملخص القرار: هل تحتاج بطاقة مؤقتة أم دائمة؟
| سؤال | البطاقة المؤقتة | البطاقة الدائمة |
|---|---|---|
| الغرض | إتمام إجراءات تأسيس وترخيص نشاط لا تزال بعض مستنداته قيد الاستكمال | التسجيل المعتاد بعد استيفاء البيانات والمستندات |
| مدة الصلاحية | 8 أشهر | 5 سنوات |
| من يحصل عليها؟ | وفق طلب الممول وتقدير المصلحة لطبيعة النشاط | الأنشطة المستوفية للشروط وفق الإجراءات المعتادة |
| الفاتورة والإيصال الإلكتروني | غير مسموح بإصدارهما اعتمادًا على البطاقة المؤقتة | تخضع لمتطلبات التسجيل والإلزام الإلكتروني المرتبطة بالنشاط |
| الرسوم | لا تُفترض قيمة محددة دون تحقق من المصلحة | وفق الخدمة والإجراءات المطبقة |
الفارق الجوهري ليس أن أحدهما «للمشروعات الصغيرة» والآخر «للكبيرة». المعيار الذي أبرزته مصلحة الضرائب هو طبيعة النشاط وما إذا كانت موافقاته ومقر مزاولته لم تُستكمل بعد. حجم الاستثمار وحده لا يحسم الأهلية. ولا تعني البطاقة المؤقتة أن صاحبها أنجز موافقات السلامة أو البيئة أو التشغيل المطلوبة من الجهات الأخرى.
ما الأساس القانوني لبطاقة الثمانية أشهر؟
في 28 يوليو 2026 نُشر القانون رقم 150 لسنة 2026 ضمن العدد 30 مكرر (أ) من الجريدة الرسمية، وأضاف المادة 27 مكررًا إلى قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020. جوهر المادة أنه يجوز للمصلحة، بناءً على طلب الممول، إصدار بطاقة مؤقتة لمدة ثمانية أشهر لأغراض استكمال التأسيس والترخيص، وأن يصدر رئيس المصلحة قرارًا ينظم نموذج البطاقة وبياناتها وحوكمتها. وتقرر الفقرة الأخيرة حظر استخدامها في إصدار الفواتير والإيصالات الإلكترونية.
يتضمن النص أيضًا حكمًا خاصًا بمستحقات المصلحة التي تنشأ خلال مدة سريان البطاقة: يلتزم الممول بالوفاء بها بدءًا من تاريخ انتهاء صلاحيتها. هذا لا يعني سقوط الضريبة أو منح إجازة عامة من أي التزام؛ فالاستحقاق وطبيعة الالتزام وحدود التشغيل تخضع للقواعد المطبقة على كل حالة. ولأن المصلحة نشرت استدراكًا لبعض مواد قوانين الحزمة الثانية في أغسطس 2026، فالمرجع الدائم عند التعارض هو النص القانوني الجاري نشره على موقعها.
يمكنك مراجعة الصورة الرسمية للمادتين في القانون وكذلك الاستدراك المنشور 8 أغسطس 2026. الاستدراك يتضمن تعديلات تحريرية/نصية للقوانين المشار إليها؛ ويجب قراءة كل حكم في صيغته الرسمية المحدثة بدل الاعتماد على ملخص صحفي قديم.
الفئات المستفيدة من البطاقة المؤقتة
ذكرت مصلحة الضرائب أن المقصود تسهيل حالة أن يكون لدى المستثمر مقر إداري يدير منه الحسابات والموارد البشرية، لكن مقر ممارسة النشاط فعليًا لا يزال بحاجة إلى ترخيص أو إثبات حيازة للأرض أو موافقة من جهة إدارية. هذه الحالة شائعة في الأنشطة الصناعية وبعض المشروعات ذات المتطلبات التنظيمية الخاصة، وتسبب حلقة مغلقة: جهة الترخيص تحتاج بيانات تأسيس، والبطاقة الدائمة تحتاج مستندات ترخيص لم تكتمل.
- مصنع تحت التأسيس: المستثمر استأجر مكتبًا إداريًا، واستلام أرض المصنع أو الموافقة الصناعية ما زال جاريًا. هذا نموذج مناسب للاستفسار عن المؤقتة، وليس موافقة مضمونة.
- مشروع إنتاجي يحتاج موافقات متعددة: مثل نشاط يتطلب مستندات حيازة وموافقات من جهات مختصة قبل تشغيل المقر الفعلي. القرار للمصلحة بعد فحص الأوراق.
- نشاط استراتيجي ذو موقعين: مقر إداري قائم وموقع تشغيل قيد الترخيص؛ وينبغي توضيح العلاقة بين الموقعين في الطلب.
- شخص طبيعي أو شركة جديدة: مجرد صفة «جديد» لا تكفي؛ طبيعة الاحتياج والترخيص هي محل التقييم.
أكد بيان 2 سبتمبر أن المصلحة كانت تنسق مع ممثليها في مكاتب الهيئة العامة للاستثمار لتحديد قائمة الأنشطة المستحقة على نحو أكثر دقة. لذلك لا يصح نشر قائمة نهائية مغلقة بأسماء الصناعات ما لم تصدرها الجهة المعنية أو تفصح عنها عند المراجعة. والمأمورية المختصة هي المرجع العملي لتحديد ما إذا كان نشاطك يدخل ضمن النطاق.
من غالبًا لا يحتاج إلى بطاقة مؤقتة؟
أوضحت مصلحة الضرائب أن النشاط التجاري أو الخدمي التقليدي الذي يعمل في مقر واحد، ولديه سند حيازة مكتمل ومستنداته المطلوبة جاهزة، ليس المستهدف بالتيسير المؤقت؛ ويمكنه اتباع إصدار البطاقة المعتادة لمدة خمس سنوات. وجود كلمة «مؤقتة» في إعلان حكومي لا يجعلها خيارًا أسهل لمحل ملابس أو مكتب خدمات أو نشاط رقمي لديه أوراق مستوفاة.
مثال تطبيقي: إذا افتتحت مكتب تصميم ويثبت عقد الإيجار مقر النشاط، والمستندات الأخرى مستوفاة، فالسؤال الصحيح هو كيفية استخراج البطاقة الضريبية العادية، لا كيفية استخدام بطاقة الثمانية أشهر. أما إذا كنت تبني ورشة صناعية وتجري استصدار تراخيص مقر التشغيل فقد تكون بحاجة إلى فحص أهلية المسار المؤقت قبل أن تبدأ.
اختبر حالتك في دقيقة: شجرة قرار عملية
- هل لديك نشاط تجاري أو خدمي بمقر واحد وأوراق تأسيس وحيازة مكتملة؟ ابدأ بمسار البطاقة الدائمة ما لم توجّهك المصلحة بخلاف ذلك.
- هل يتطلب مقر التشغيل موافقات تخصصية أو سند حيازة لم يكتمل؟ اسأل عن أهلية المؤقتة، وأرفق إثبات الحالة الحالية وما ينقصك.
- هل ترغب في إصدار فاتورة إلكترونية الآن؟ المؤقتة لا تحقق هذا الغرض. لا تبدأ معاملات تتطلب الفوترة اعتمادًا عليها.
- هل لديك بطاقة ضريبية دائمة بالفعل؟ لا تفترض أنك تحتاج مؤقتة إضافية؛ اسأل عن تعديل بيانات النشاط أو المقر أو الفرع حسب الحالة.
هذا الاختبار أداة فرز استرشادية من Horus Valley مبنية على البيان الرسمي، وليس اختبار أهلية معتمدًا أو موافقة من مصلحة الضرائب. كل طلب يراجع في ضوء نوع النشاط والأوراق المقدمة.
المستندات المطلوبة: المؤكد مقابل ما يجب الاستفسار عنه
هذه النقطة تحتاج فصلًا مهمًا. دليل الخدمات الضريبية الرسمي – الإصدار الثاني 2025 ينظم خدمات التسجيل المعتادة، لكنه سبق استحداث بطاقة الثمانية أشهر في قانون 2026. لذلك يمكن الاستفادة منه للتحضير للمستندات الأساسية، لكن لا يجوز نقل قائمته أو مهلة الإصدار المقررة للبطاقة العادية باعتبارها شرطًا خاصًا ومؤكدًا للبطاقة المؤقتة.
| العنصر | الأساس أو الفائدة | درجة التحقق |
|---|---|---|
| بطاقة إثبات شخصية للممول أو الممثل القانوني | إثبات الهوية والتوقيع على الطلب وفق الإجراءات المعتادة | تحقق من نوع المستند المطلوب لحالتك |
| البيانات الأساسية للنشاط والشكل القانوني | تعريف صاحب النشاط ونوع الكيان والمقر الإداري | أساسية للتقييم؛ نموذج المؤقتة الخاص يحتاج تأكيدًا |
| سند حيازة مقر الإدارة أو ما يثبت الوضع القائم | شرح عنوان الإدارة وعلاقة النشاط بموقع التشغيل | اطلب تحديد المقبول بالمأمورية |
| الموافقات التي صدرت وأرقام الطلبات المعلقة | إثبات سبب عدم اكتمال التأسيس أو الترخيص | ملف داعم مقترح وليس قائمة رسمية مغلقة |
| المستندات الخاصة بالشركة أو التوكيل | لمن يقدم بالنيابة أو للشخص الاعتباري | وفق الحالة والإجراءات الرسمية |
| النموذج الخاص والرسوم ووسيلة التقديم | تحددها الجهة المنفذة عند الطلب | لم تتأكد لدينا قائمة منشورة موحدة للبطاقة المؤقتة |
لتجهيز ملف منظم، اجمع نسخًا واضحة من إثبات الشخصية أو مستندات ممثل الشركة، والبيانات الأساسية للنشاط، والمقر الإداري، والمستندات الموجودة فعلًا للموقع الصناعي، وإشعارات طلبات الترخيص أو الموافقات المعلقة. أضف صفحة واحدة توضح «المستندات المكتملة» و«المطلوب استكماله» و«الجهة المسؤولة عن إصدار كل مستند». هذا تنظيم مقترح لتسهيل الفحص، وليس قائمة إلزامية ننسبها للمصلحة.
كيفية طلب البطاقة الضريبية المؤقتة خطوة بخطوة
تنبيه قبل الخطوات: لم نتحقق من وجود رابط إلكتروني عام مخصص حصريًا لاستخراج بطاقة الثمانية أشهر أو شاشة طلب منشورة رسميًا بنفس هذا الاسم. لذلك تعرض الخطوات التالية مسارًا إرشاديًا للتواصل والاستيفاء، ولا تدّعي أنها لقطات من منظومة إلكترونية أو أن جميع المأموريات تعمل بالطريقة نفسها.
- حدد الجهة المختصة: تواصل مع مأمورية الضرائب المعنية بنشاطك أو ممثل المصلحة في مركز خدمات المستثمرين إن كان ملفك يمر عبر الهيئة العامة للاستثمار. اطلب تأكيد أهلية نشاطك للمادة 27 مكررًا.
- اشرح التعثر الإداري بدقة: لماذا لا تستطيع تقديم عقد حيازة مقر التشغيل أو الموافقة؟ هل لديك مقر إداري مستقل؟ وما موقف ملف الترخيص الآن؟ لا تكتف بعبارة «الأوراق ناقصة».
- اسأل عن نموذج الطلب المعتمد: هل تصدر المصلحة نموذجًا منفصلًا لهذه البطاقة؟ ما البيانات الإضافية والمستندات المطلوبة؟ وهل تُقدَّم الأوراق إلكترونيًا أم عبر مأمورية/مكتب استثمار؟
- قدّم المستندات الصحيحة: لا ترفع ملفات إلى رابط غير رسمي أو تترك المستندات مع وسيط بلا إيصال أو إثبات. احتفظ برقم الطلب أو مستند الاستلام إن صدر.
- راجع القرار والقيود المكتوبة: إذا تمت الموافقة، افحص اسم النشاط ومقره وتاريخ بداية صلاحية البطاقة ونهايتها؛ وانتبه إلى حظر الفواتير والإيصالات الإلكترونية.
- تابع استكمال التراخيص قبل انتهاء المدة: سجل مواعيد الجهات الإدارية وتواصل مع المأمورية عند ظهور تأخير أو تغيير في بيانات المشروع؛ اطلب تعليمات التحويل للبطاقة الدائمة.
لا تنقل طريقة تقديم البطاقة العادية بصورة آلية إلى المؤقتة من دون تأكيد؛ فقد تختلف النماذج ومسارات السلطة المختصة. للبدء بالمصدر الصحيح استخدم دليل بوابة مصلحة الضرائب وموقع مصلحة الضرائب الرسمي، ثم تأكد هاتفيًا أو من مكتب الخدمة من الإجراء الجاري للمادة الجديدة.
بعد استخراجها: ماذا تفعل خلال الثمانية أشهر؟
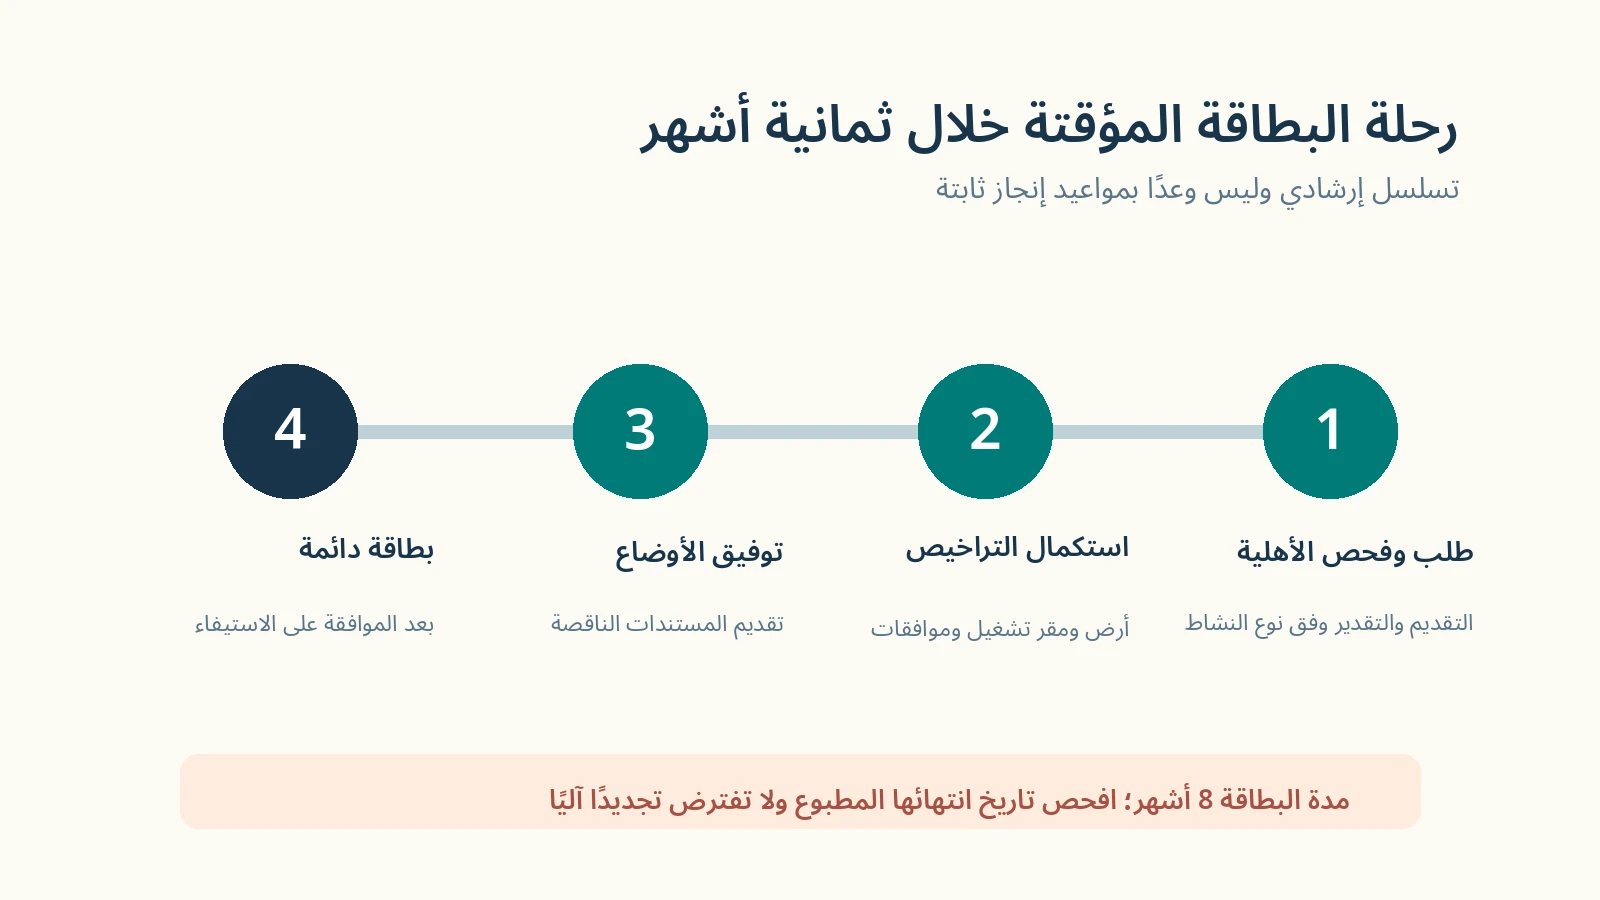
هدف فترة الصلاحية هو معالجة المستندات المعلقة، لا الاحتفاظ بالبطاقة إلى آخر يوم دون خطة. أنشئ جدول متابعة للموافقات: الجهة، رقم الطلب، تاريخ التقديم، المستند المطلوب، جهة الاتصال والموعد المتوقع. احتفظ بالمراسلات والمستندات النهائية لأن استكمالها هو الطريق العملي للتحويل إلى البطاقة الخمسية.
تقسيم زمني استرشادي: خلال الشهر الأول ثبت الجهات التي تطلب الموافقات؛ وفي الأشهر التالية تابع قرارات الحيازة والترخيص؛ وقبل انتهاء المدة بوقت كافٍ قدّم ما اكتمل واسأل عن إجراءات البطاقة الدائمة. هذا التخطيط ليس جدولًا رسميًا ملزمًا ولا يضمن أن كل موافقة ستصدر خلال الثمانية أشهر.
| الفترة الإرشادية | عمل مقترح | ما الذي تحتفظ به؟ |
|---|---|---|
| بعد الموافقة مباشرة | راجع اسم النشاط والمقر ومدة الصلاحية وقيود الفواتير | صورة البطاقة وأرقام الطلب |
| الشهر 1–2 | رتب الجهات التي لم تستكمل التراخيص واطلب خطابات النواقص | إخطارات وقوائم المستندات |
| الشهر 3–5 | تابع التراخيص وسند الحيازة والموافقات | إثباتات التقديم والردود |
| الشهر 6–7 | جهز ملف البطاقة الدائمة واسأل عن المعايير الناقصة | مستندات النشاط المكتملة |
| قبل تاريخ انتهاء البطاقة | راجع مستحقات الضرائب وموقف التحويل مع المأمورية | إفادة مكتوبة أو رقم متابعة |
هل يمكن إصدار الفاتورة الإلكترونية بالبطاقة المؤقتة؟
لا. هذه من أوضح نقاط القانون: لا يجوز استخدام البطاقة المؤقتة لإصدار فواتير أو إيصالات إلكترونية، وذكرت المصلحة أنها أغلقت إمكانية الإصدار الإلكتروني أمام حامليها حتى توفيق الأوضاع والانتقال إلى البطاقة الدائمة. وبالتالي لا تخلط بين «إمكانية استكمال التأسيس والتعاملات الإدارية» وبين «السماح بعمليات بيع تستلزم فاتورة إلكترونية».
إذا كان عميلك شركة تطلب فاتورة إلكترونية قبل توقيع عقد أو صرف دفعة، فاستفسر مسبقًا من المأمورية عن الموقف القانوني المناسب بدل إصدار مستند بديل يخالف متطلبات الضريبة. راجع أيضًا دليلنا عن من الملزم بالفاتورة والإيصال الإلكتروني في مصر؛ فهذا الدليل يتعلق بمتطلبات الالتزام العام ولا يرفع الحظر الخاص بالبطاقة المؤقتة.
هل يجوز مزاولة النشاط وبيع المنتجات بالبطاقة المؤقتة؟
البطاقة تمكّن صاحب المشروع من استكمال مسار التأسيس وتستخدم في التعاملات التي تسمح بها القواعد المطبقة، لكن القانون لا يجعلها ترخيص تشغيل صناعي أو تجاري. يجب التمييز بين القدرة على التعامل مع جهات إدارية أثناء التأسيس وبين السماح الفعلي بالإنتاج أو البيع. إن كان نشاطك يحتاج تصريح تشغيل أو موافقة بيئية أو دفاع مدني أو جهة تنظيمية أخرى، فهذه المتطلبات قائمة بذاتها.
كما أن الحظر الصريح على الفواتير والإيصالات الإلكترونية يعني أن المنشأة التي تحتاج هذه المستندات لتعاملاتها لا يمكنها اعتبار البطاقة المؤقتة حلًا للفوترة. لا تبدأ نشاطًا منظمًا لمجرد استلامها؛ اطلب من جهة الترخيص بيان ما هو مسموح قبل التشغيل.
الرسوم ومدة الإصدار: لماذا لا نعلن رقمًا غير موثق؟
لم أجد في النص التشريعي وبيان 2 سبتمبر قائمة رسوم منفصلة ومعلنة لهذه البطاقة أو وعدًا رسميًا عامًا باستخراجها خلال عدد ثابت من أيام العمل. لذلك لن نذكر «مجانية 100%» أو «رسوم كذا جنيه» أو «استلامها خلال 24 ساعة» من دون سند. هناك تعليمات لخدمة البطاقة العادية في دليل 2025، منها إصدار المستوفى خلال خمسة أيام عمل، لكن لا يجوز إسقاط مدة البطاقة العادية على إجراء البطاقة المستحدثة تلقائيًا.
عند المراجعة اسأل عن تكلفة الخدمة إن وجدت، وقناة السداد الرسمية، وهل هناك إجراءات لدى جهة الاستثمار أو الترخيص برسوم مستقلة؛ ثم احتفظ بإيصال. واحذر من وسيط يعدك برسوم محددة مقابل «استخراج فوري» مع أن سلطة المنح والتقييم للمصلحة.
هل تجدد البطاقة المؤقتة إذا لم تكتمل التراخيص؟
لا يقرر نص المادة 27 مكررًا بوضوح نظام تجديد تلقائي لثمانية أشهر جديدة، كما لم نجد تعليمات عامة منشورة تحدد عدد مرات التجديد أو شروطه لكل الأنشطة. وردت تصريحات إعلامية لمسؤولين عن معالجة حالات خاصة، لكنها ليست بديلًا عن قرار تنظيمي أو إفادة المأمورية لحالتك. لا تبنِ خطة التمويل والتراخيص على افتراض أنك تستطيع التجديد تلقائيًا.
إذا اقترب الموعد النهائي وظلت موافقة مهمة معلقة، وثّق سبب التأخير واطلب من المأمورية المختصة تعليمات مكتوبة بشأن المسار الصحيح، وأي مستند مطلوب أو إجراء بديل. تابع تاريخ الصلاحية المطبوع فعليًا بدل حساب نهاية المدة من تاريخ خبر صحفي. وقد يختلف احتساب بداية الصلاحية باختلاف تاريخ الإصدار المدوّن.
ما مصير المستحقات الضريبية خلال فترة البطاقة؟
تقرر المادة 27 مكررًا أنه إذا نشأت مستحقات للمصلحة أثناء سريان البطاقة المؤقتة، يلتزم الممول بالوفاء بها بدءًا من تاريخ انتهاء صلاحيتها. المقصود ليس إعفاءً من المستحقات أو إسقاطًا للإقرارات عند وجود التزام قانوني مستقل؛ لذا ينبغي مراجعة المحاسب أو المأمورية في كل حالة لمعرفة الالتزامات التي تنشأ أصلًا، وما يترتب على عدم الالتزام بها.
مثال توضيحي: مشروع في مرحلة تأسيس يتلقى مطالبة أو يترتب عليه التزام ضريبي وفق ظروف محددة. لا يجوز افتراض أن مبلغ المستحق يساوي صفرًا لأن البطاقة مؤقتة. وكذلك لا يجوز استنتاج أن جميع المواعيد القانونية للأنظمة المختلفة تحولت تلقائيًا إلى تاريخ نهاية البطاقة. اطلب بيانًا مكتوبًا عن نوع الالتزام وفترته وتاريخ أدائه المناسب.
أربعة أمثلة عملية حسب نوع النشاط
حالة 1: مصنع لم يستلم أرض التشغيل بعد
يملك المستثمر شركة قيد التأسيس ومكتبًا إداريًا، لكن مستند حيازة الأرض الصناعية ما زال قيد إجراءات الجهة المانحة. هنا تظهر الفكرة التي شرحها بيان مصلحة الضرائب: يمكنه الاستفسار عن البطاقة المؤقتة لإكمال التأسيس مع بيان ما تبقى من الترخيص. القبول ليس تلقائيًا لأن طبيعة النشاط والمستندات ما زالت تخضع للتقييم.
حالة 2: متجر ملابس بعقد إيجار مكتمل
صاحب المحل لديه مقر واحد مثبت بعقد صحيح وأوراقه المطلوبة جاهزة، ويريد الحصول على رقم ضريبي لإتمام النشاط. الأقرب وفق البيان هو البطاقة الضريبية العادية لمدة خمس سنوات، وليس الحصول على بطاقة مؤقتة لأنه يرى أنها أسهل. إذا كان لديه ملف ترخيص محل، يمكنه مراجعة دليل ترخيص محل تجاري عبر مصر الرقمية لمعرفة الإجراءات المنفصلة عن الضرائب.
حالة 3: مكتب خدمات رقمية أو صانع محتوى
لا تنطبق البطاقة المؤقتة لمجرد أن صاحب المشروع يعمل من المنزل أو ليس لديه محل تجاري. الضرائب تنظم لهذا النوع من الأنشطة متطلبات مختلفة وفق التسجيل وطبيعة الدخل، وقد تتوافر إمكانية إثبات المقر وفق القواعد المعمول بها. راجع دليل ضرائب الفريلانسر وصناع المحتوى، وافحص مسار التسجيل العادي مع المأمورية.
حالة 4: مشروع إنتاجي تأخر ترخيصه حتى الشهر السابع
الخطأ هنا انتظار آخر أسبوع قبل السؤال. جهّز ما يثبت تقديم طلبات الجهات الأخرى وأسباب التأخير، وراجع مأموريتك لتحديد ما إذا كان يمكن استكمال البطاقة الدائمة، أو ما الإجراء المسموح حال تعذر ذلك. لا نعد بتجديد البطاقة لأن النص الأساسي لا يمنح حقًا عامًا صريحًا بالتجديد التلقائي.
أسباب تعطل الطلب وكيف تتعامل معها
| المشكلة المحتملة | الخطوة العملية المقترحة |
|---|---|
| طلب مؤقتة لنشاط مستوفٍ مستنداته | اسأل عن مسار الدائمة بدل الإصرار على المؤقتة |
| عدم توضيح سبب نقص ترخيص مقر التشغيل | قدّم بيانًا بالموافقة الناقصة والجهة المسؤولة ورقم الطلب |
| وجود مقر إداري وآخر صناعي دون تفسير | اربط المستندات بكل عنوان وحدد وظيفة كل مقر |
| رفع مستندات غير واضحة أو متعارضة | راجع أسماء الشركات وتواريخها وعناوينها قبل التقديم |
| الاعتقاد بإمكانية إصدار فاتورة إلكترونية | راجع الحظر القانوني وخطط التحويل للدائمة قبل التعاقدات |
| اقتراب نهاية الصلاحية دون إتمام التراخيص | تواصل مبكرًا مع المأمورية واطلب بيان الإجراء المناسب |
| تعامل مع وسيط يعدك بسرعة أو رسوم غير معلنة | اعتمد قنوات المصلحة الرسمية واحتفظ بإثباتات السداد |
الفرق بين البطاقة المؤقتة وتصريح التشغيل والبطاقة الخمسية
قد تحمل الأوراق أسماء متقاربة لكنها تؤدي وظائف مختلفة. البطاقة المؤقتة وثيقة ضريبية لتيسير التأسيس وترخيص النشاط وفق ضوابط محددة؛ وترخيص التشغيل هو موافقة من الجهة التنظيمية المختصة بممارسة النشاط؛ أما البطاقة الضريبية الدائمة فهي مستند ضريبي عادي مرتبط بالتسجيل بعد استيفاء الشروط، وصلاحيتها خمس سنوات. امتلاك واحدة لا يسقط شرط الأخرى.
ينبغي للمشروع الصناعي خصوصًا إعداد «خريطة موافقات»: جهة تخصيص الأرض، الجهة الصناعية، البيئة، الحماية المدنية عند انطباقها، ثم مصلحة الضرائب والجهة السجلية أو الاستثمارية حسب الشكل القانوني. لا يُنصح بنسخ ترتيب واحد لكل المشروعات لأن الجهات والاشتراطات تختلف بحسب النشاط والمحافظة.
كيف تتابع الحالة من المصادر الرسمية دون الوقوع في روابط مزيفة؟
- احتفظ بالرابط القانوني الأصلي عبر صفحة قوانين مصلحة الضرائب وتأكد من رقم القانون 150 لسنة 2026.
- استند إلى الخبر الصادر عن مصلحة الضرائب 2 سبتمبر 2026 لفهم الغرض والأنشطة المذكورة والحظر الإلكتروني.
- استخدم دليل الخدمات الضريبية 2025 للاستدلال على آلية تسجيل الممول المعتادة، مع التمييز الواضح عن الإجراء المؤقت المستحدث.
- لا تُدخل بيانات البطاقة أو الرقم القومي في موقع غير حكومي يدّعي تقديم خدمة البطاقة المؤقتة؛ انتقل من الصفحة الرئيسية للمصلحة فقط.
لا توجد لدينا صورة متحققة لشاشة طلب عامة بعنوان «إصدار بطاقة ضريبية مؤقتة – 8 أشهر». لذلك استخدمنا في هذا الدليل رسومًا تفسيرية أصلية بدل اختلاق واجهة حكومية غير موجودة. عندما تنشر المصلحة تعليمات ونموذجًا رسميين، ينبغي إضافة صورة الشاشة الرسمية بتاريخ الالتقاط ورابطها وتحديث قائمة المستندات.
الخلاصة: من يبدأ بأي خطوة الآن؟
لو لديك مصنع أو نشاط إنتاجي متوقف تأسيسه على استكمال سند أرض أو تراخيص موقع التشغيل: جهّز ملف المستندات الناقصة وراجع المأمورية عن إمكانية استخدام البطاقة الضريبية المؤقتة لمدة ثمانية أشهر. لو لديك متجر أو مكتب خدمات بأوراق مكتملة: اتجه لإصدار البطاقة الضريبية المعتادة. ولو تحتاج الفاتورة الإلكترونية فورًا: لا تعتمد على البطاقة المؤقتة لإصدارها.
التمييز بين المؤقتة والدائمة، وفهم أن البطاقة لا ترخص التشغيل، والبدء المبكر في استكمال الأوراق أهم من حفظ مدة «8 أشهر». راجع شروط المصلحة والقرار المنظم لحالة نشاطك قبل سداد أي رسوم أو اتخاذ خطوة تعاقدية؛ والمعلومات الواردة هنا دليل عام موثق وليست فتوى ضريبية فردية.
المصادر الحكومية المستخدمة وتاريخ المراجعة
- القانون رقم 150 لسنة 2026 — الجريدة الرسمية، المادة 27 مكررًا، نشر 28 يوليو 2026.
- الاستدراك الرسمي المنشور في 8 أغسطس 2026، للرجوع إلى النسخ المصححة للتشريعات.
- مصلحة الضرائب: بطاقات ضريبية مؤقتة لمدة ثمانية أشهر، بيان 2 سبتمبر 2026.
- مصلحة الضرائب: تعديلات قانون الإجراءات والتسجيل، 5 يوليو 2026.
- دليل الخدمات الضريبية الرسمي، الإصدار الثاني 2025؛ يخص خدمات التسجيل المعتادة لا يستبدل نموذج المؤقتة.
مراجعة التحرير: 27 أكتوبر 2026. يتعين تحديث هذا الدليل عند صدور قرار رئيس المصلحة بشأن نموذج البطاقة المؤقتة وإجراءات حوكمتها، أو نشر قائمة رسمية نهائية للأنشطة أو رسوم أو مسار طلب إلكتروني مستقل. لم نتحقق من إعلان هذه التفاصيل لجميع الممولين حتى تاريخ المراجعة.
مقالات قد تهمك
 الأعمال والضرائب
إلغاء الغرامات الضريبية في السعودية حتى 31 ديسمبر 2026: الشروط والمستثنيات وخطوات التقسيط
دليل عملي لإعفاء الغرامات الضريبية في السعودية حتى 31 ديسمبر 2026: من المستفيد وما الغرامات المستثناة، ومعيار 30…