ضرائب الفريلانسر وصناع المحتوى في مصر 2026.. التسجيل والنظام المبسط والخطوات العملية
دليل عملي يشرح كيف يتعامل الفريلانسر وصانع المحتوى في مصر مع الضرائب في 2026 ومتى يناسبه النظام الضريبي المبسط.
محتويات المقال
إذا كنت تعمل فريلانسر، أو تحقق دخلاً من صناعة المحتوى، أو تبيع خدماتك ومنتجاتك أونلاين، فأنت تحتاج إلى إجابة عملية على سؤالين: هل نشاطي له موقف ضريبي؟ وهل النظام الضريبي المبسط مناسب لي؟
مصلحة الضرائب المصرية أوضحت أن أنشطة الفريلانسر وصناع المحتوى والتجارة الإلكترونية لا يوجد لها قانون مستقل، لكن يتم التعامل معها وفق قانون الضريبة على الدخل رقم 91 لسنة 2005، وقانون القيمة المضافة رقم 67 لسنة 2016، وقانون الحوافز والتيسيرات الضريبية رقم 6 لسنة 2025 بالنسبة لمن ينضمون إلى النظام الضريبي المبسط.
من المقصود بهذا المقال؟
- مصمم أو كاتب أو مترجم أو مبرمج يعمل لحسابه الخاص.
- صانع محتوى يحقق دخلاً من الإعلانات أو الرعايات أو المنصات.
- صاحب نشاط تجارة إلكترونية صغير أو صفحة تبيع منتجات أونلاين.
- أي شخص لديه دخل رقمي متكرر ويريد تنظيم موقفه من البداية.
ما هو النظام الضريبي المبسط؟
هو نظام يهدف إلى تسهيل الإجراءات على المشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه. ووفق ما تنشره مصلحة الضرائب، فإن الضريبة تكون بنسب مبسطة تبدأ من 0.4% وتصل إلى 1.5% بحسب حجم الأعمال.
قيمة الفكرة هنا ليست فقط في النسبة، بل في أن النظام مصحوب بتسهيلات وإعفاءات وإجراءات أبسط، وهو ما يجعله مناسبًا لعدد كبير من الفريلانسر وصناع المحتوى الذين يخشون الدخول في تعقيدات محاسبية كبيرة.
مزايا النظام المبسط باختصار
- ضريبة نسبية مخفضة حسب حجم الأعمال.
- أول فحص ضريبي بعد 5 سنوات من تاريخ الانضمام وفق ما توضحه المصلحة.
- إعفاءات ومزايا إجرائية وضريبية مذكورة في إطار القانون.
- تبسيط في بعض الالتزامات المرتبطة بالإقرارات أو التسويات بحسب الحالة.
الخطوات العملية التي تبدأ بها
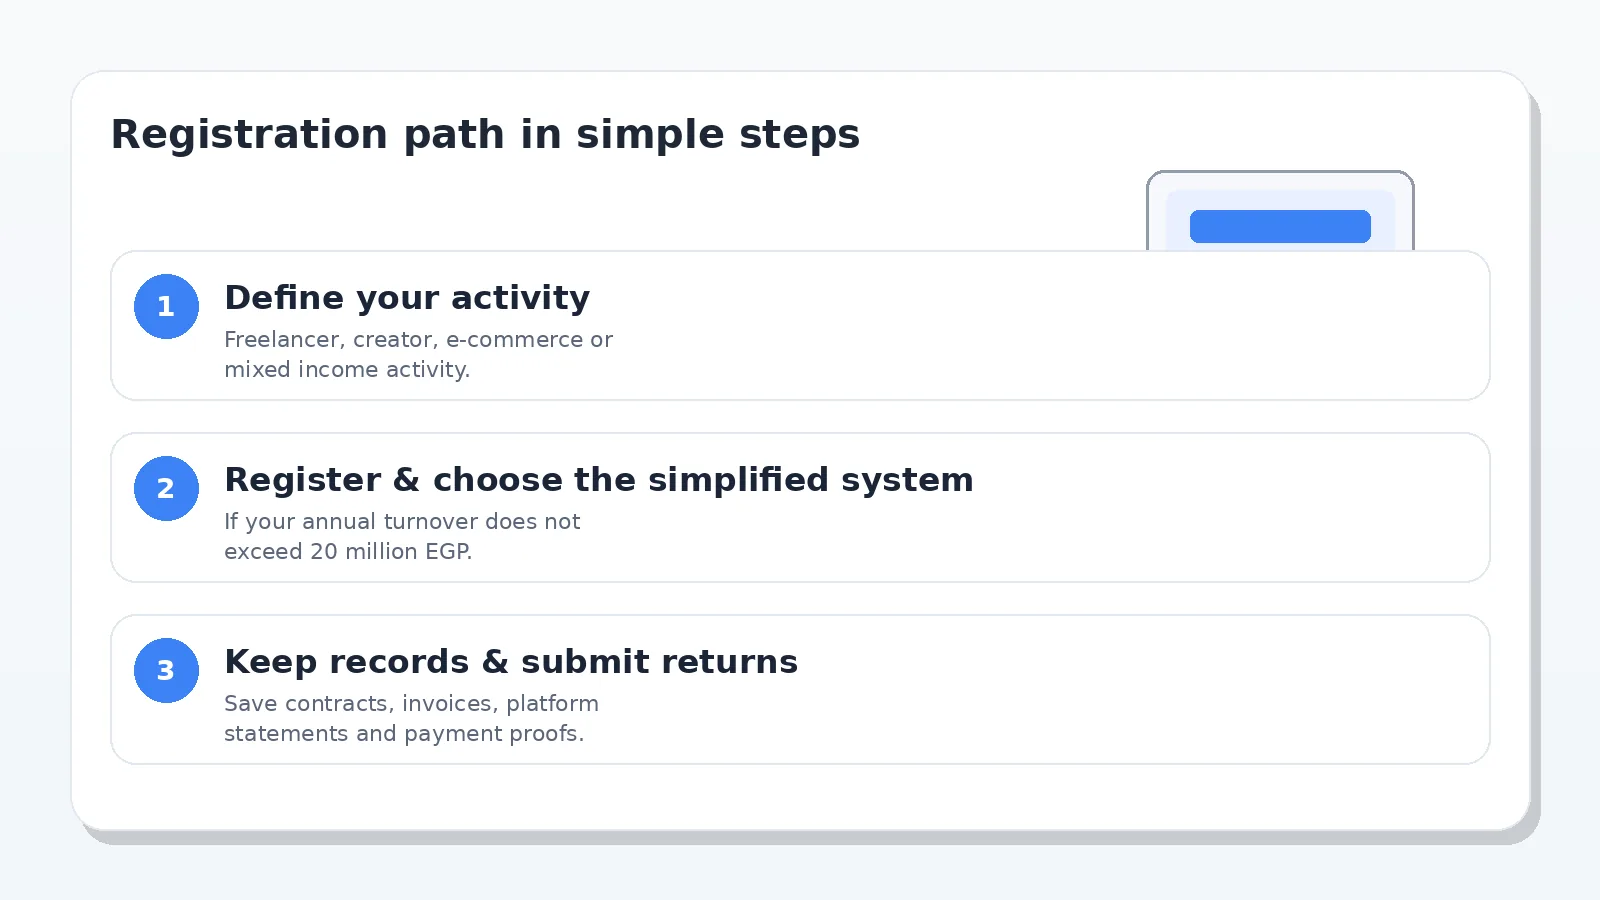
- حدد طبيعة نشاطك بدقة: فريلانسر، صانع محتوى، تجارة إلكترونية، أو أكثر من نشاط.
- جهز ملفًا أساسيًا يضم بطاقة الرقم القومي وبيانات الاتصال ووصف النشاط.
- ابدأ إجراءات التسجيل الضريبي وفق القنوات الرسمية للمصلحة.
- إذا كنت مناسبًا للنظام المبسط، قدّم طلب الاستفادة منه إلكترونيًا.
- احفظ كل مستند يثبت دخلك ومصروفاتك بصورة منظمة.
قرار وزير المالية رقم 420 لسنة 2025 أشار إلى أن طلب الاستفادة من النظام المبسط يتم إلكترونيًا من خلال النموذج (1/10) طلبات عبر الموقع الإلكتروني للمصلحة. هذه نقطة عملية مهمة لأن كثيرًا من أصحاب الأنشطة الصغيرة يظنون أن البداية دائمًا معقدة أو ورقية.
ما المستندات التي من الأفضل الاحتفاظ بها؟
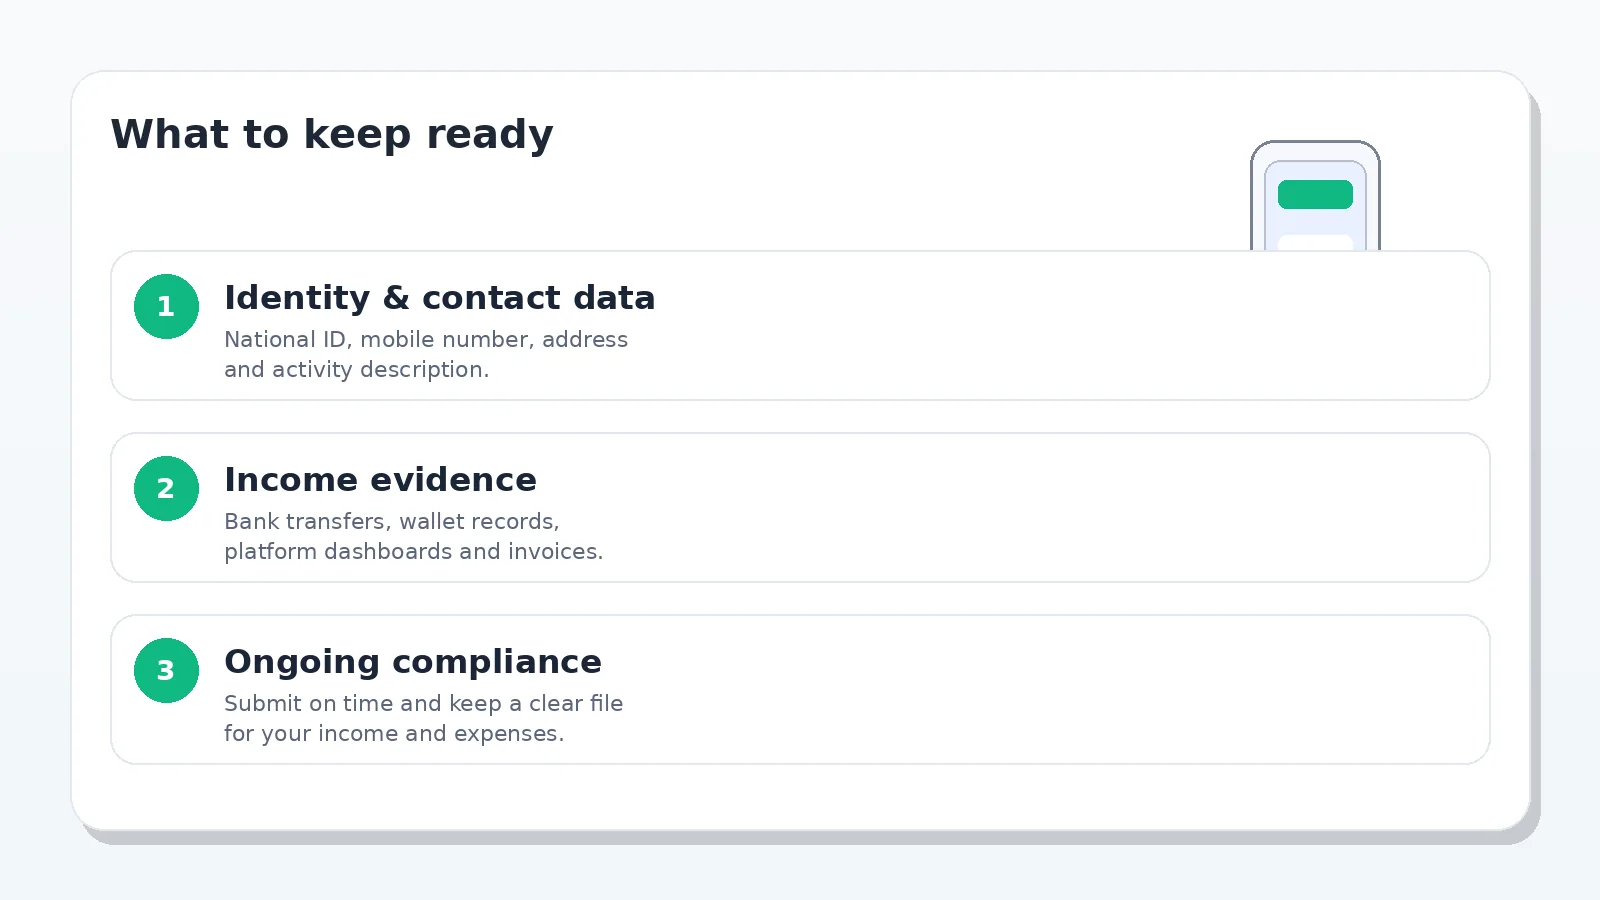
- بطاقة الرقم القومي السارية.
- رقم هاتف وبريد إلكتروني نشط.
- عقود أو اتفاقات العمل إن وجدت.
- فواتير أو مطالبات أو إيصالات تحصيل.
- تحويلات بنكية أو محافظ إلكترونية أو كشوف استلام الأرباح.
- تقارير المنصات مثل لوحات أرباح الإعلانات أو أدوات الدفع.
- مصروفات النشاط مثل البرامج أو الاشتراكات أو المعدات.
ليس المطلوب أن تصبح محاسبًا محترفًا، لكن المطلوب أن تكون قادرًا على شرح نشاطك بالأرقام إذا احتجت إلى ذلك. وكلما كان ملفك واضحًا، أصبح التعامل أسهل وأهدأ.
وماذا عن ضريبة القيمة المضافة؟
ليس كل فريلانسر أو صانع محتوى يصبح تلقائيًا خاضعًا للقيمة المضافة بنفس الصورة. الأمر يرتبط بطبيعة النشاط وحدود التسجيل والوضع الفعلي لكل حالة. لذلك إذا كان نشاطك يتوسع، فمن الأفضل سؤال المأمورية أو محاسب مختص بدلًا من الاعتماد على إجابات عامة متداولة على السوشيال ميديا.
أخطاء شائعة يجب تجنبها
- الاعتقاد أن الدخل الأونلاين لا يدخل ضمن الإطار الضريبي.
- عدم الاحتفاظ بأي مستند يثبت الدخل.
- خلط مصروفات النشاط بالمصروفات الشخصية دون تنظيم.
- تأجيل السؤال أو التسجيل حتى تتراكم الأمور.
- الاعتماد على منشورات غير رسمية بدلًا من الرجوع للمصادر الحكومية.
الخلاصة
الرسالة الأساسية هنا هي: ابدأ التنظيم قبل أن تتحول الضرائب إلى مشكلة. إذا كان نشاطك حقيقيًا ويتكرر ويحقق دخلاً، فافهم موقعك القانوني، واعرف هل النظام المبسط يناسبك، وابدأ من الآن في حفظ المستندات وتوثيق الدخل.
المصادر
الأسئلة الشائعة – مصلحة الضرائب المصرية.
النظام الضريبي المبسط – مصلحة الضرائب المصرية.
قرار وزير المالية رقم 420 لسنة 2025 – مصلحة الضرائب المصرية.
مقالات قد تهمك
 خدمات
سداد ضريبة التصرفات العقارية بالموبايل 2026.. حساب الضريبة والدفع واستخراج المخالصة أونلاين
دليل عملي يوضح طريقة سداد ضريبة التصرفات العقارية بالموبايل في 2026 وكيفية حساب الضريبة وخطوات التسجيل والدفع واستخراج…
 خدمات
بطاقة الخدمات المتكاملة 2026.. مهلة تحديث البطاقات الورقية وخطوات التجديد والاستعلام
شرح واضح لآخر التيسيرات الخاصة ببطاقة الخدمات المتكاملة في 2026 مع مهلة تحديث البطاقات الورقية وخطوات التقديم والتجديد…
 خدمات
مد التصالح في مخالفات البناء 6 أشهر جديدة.. موعد البداية وخطوات تقديم الطلب والأوراق المطلوبة
تفاصيل موافقة مجلس الوزراء على مد مهلة التصالح في بعض مخالفات البناء ستة أشهر تبدأ من 5 نوفمبر…