كيفية معرفة القروض المسجلة باسمك عبر مصر الرقمية وآي سكور: دليل الاستعلام والاعتراض في مصر
دليل شامل لاستخراج التقرير الائتماني من مصر الرقمية، ومراجعة القروض المسجلة باسمك، والاعتراض على التمويلات غير المعروفة.
محتويات المقال
- مقدمة: كيف تعرف إذا كان هناك قرض باسمك دون علمك؟
- خدمة الاستعلام عن التقرير الائتماني متاحة على مصر الرقمية
- خطوات الاستعلام عن آي سكور عبر مصر الرقمية
- ماذا تحتاج قبل بدء الطلب؟
- هل يكفي الرقم القومي وحده لمعرفة جميع القروض؟
- ما الذي يظهر داخل التقرير الائتماني؟
- الفرق بين تقرير آي سكور والدرجة الائتمانية
- كيف تفحص تقريرك بندًا بندًا؟
- مثال عملي: ظهور تمويل لا تعرفه
- ماذا تفعل فور اكتشاف قرض باسمك دون موافقتك؟
- كيف تقدم اعتراضًا على بيانات آي سكور؟
- متى تصعّد الشكوى إلى البنك المركزي؟
- شركات التقسيط والتمويل الاستهلاكي: من الجهة المختصة؟
- إذا كان القرض قد سُدد لكنه ما زال ظاهرًا
- هل ظهور استعلام ائتماني يعني أن قرضًا فُتح؟
- هل يمكن استخراج التقرير من البنك بدل مصر الرقمية؟
- ما تكلفة الاستعلام عن التقرير الائتماني؟
- كيف تحمي بياناتك من محاولات انتحال الهوية؟
- نموذج مختصر لشكوى قرض غير معروف
- أخطاء شائعة يجب تجنبها
- الخلاصة: المسار الصحيح من الاستعلام إلى التصحيح
- المصادر الرسمية
مقدمة: كيف تعرف إذا كان هناك قرض باسمك دون علمك؟
قد تتلقى اتصالًا يطالبك بسداد أقساط لا تعرفها، أو يُرفض طلب تمويل تقدمت به رغم انتظامك في سداد التزاماتك. في الحالتين، أول خطوة عملية هي مراجعة تقريرك الائتماني التفصيلي، وليس الاعتماد على رسالة مجهولة أو درجة آي سكور وحدها. يشرح هذا الدليل كيفية الوصول إلى خدمة الاستعلام عن التقرير الائتماني عبر منصة مصر الرقمية، وكيفية قراءة النتيجة، والتعامل مع أي قرض أو تمويل لا تتعرف عليه. التقرير لا يثبت وحده وقوع انتحال هوية، كما أن غياب التزام منه لا يضمن غياب كل ديون خارج نطاق الجهات التي تبلغ بياناتها إلى نظام الاستعلام الائتماني.
خدمة الاستعلام عن التقرير الائتماني متاحة على مصر الرقمية
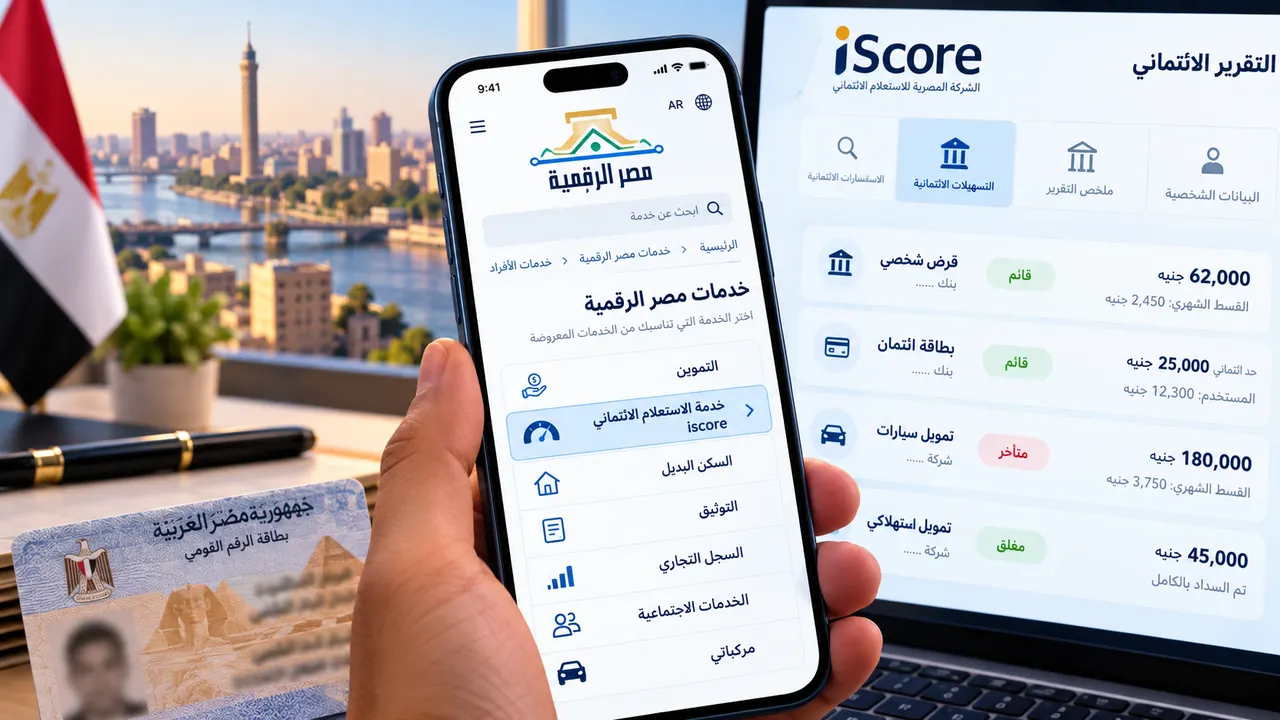
تعرض منصة مصر الرقمية ضمن خدماتها قسم «خدمة الاستعلام الائتماني iscore»، وبداخله خدمة «الاستعلام عن التقرير الائتماني». يمكن الوصول إلى صفحة الخدمة الرسمية مباشرة من الرابط الرسمي لخدمة التقرير الائتماني. وجود الخدمة في دليل المنصة مثبت، لكن نجاح تنفيذ الطلب يعتمد على تسجيل الدخول واستيفاء شروط الخدمة وعمل الأنظمة في وقت الاستخدام. لا تشارك رمز التحقق أو كلمة المرور مع أي شخص يدعي أنه يستطيع استخراج التقرير نيابة عنك.
خطوات الاستعلام عن آي سكور عبر مصر الرقمية
افتح الرابط الرسمي، ثم سجّل الدخول إلى حسابك في مصر الرقمية أو أنشئ حسابًا باتباع خطوات التحقق من الهوية المعروضة. من قائمة الخدمات، افتح «خدمة الاستعلام الائتماني iscore»، ثم اختر «الاستعلام عن التقرير الائتماني». اقرأ الشروط والأحكام واضغط بدء الخدمة إذا كان الزر متاحًا. راجع البيانات التي تطلبها المنصة، وأكمل إجراءات التأكيد واختيار اللغة إن ظهرت. قبل الدفع، تحقق من قيمة الرسوم الفعلية الظاهرة داخل حسابك؛ لا تعتمد على أسعار منشورة في مقالات قديمة. بعد إرسال الطلب، اتبع تعليمات المنصة بشأن عرض التقرير أو تنزيله أو الرجوع إليه من الطلبات. تختلف تفاصيل الواجهة حسب تحديثات الخدمة؛ لا نفترض وجود زر تنزيل محدد قبل ظهوره فعليًا.
ماذا تحتاج قبل بدء الطلب؟
جهّز بطاقة الرقم القومي السارية، وهاتفك المرتبط بحساب مصر الرقمية، ووسيلة دفع إلكترونية مقبولة إذا طلبت المنصة رسومًا. تأكد من صحة رقم الهاتف وأنك تستخدم نطاق digital.gov.eg الرسمي. قد تطلب الخدمة خطوات تحقق إضافية أو بيانات مطابقة للسجلات الرسمية. إذا لم تتمكن من الدخول، عالج مشكلة الحساب أولًا بدل تقديم معلوماتك إلى وسيط مجهول. لا يوجد ما يبرر إرسال صورة البطاقة أو رمز OTP عبر واتساب إلى شخص يعرض استخراج التقرير.
هل يكفي الرقم القومي وحده لمعرفة جميع القروض؟
لا. الرقم القومي وسيلة لتعريف صاحب الطلب، لكنه ليس تصريحًا عامًا يكشف لأي شخص التزامات الآخرين. تتطلب القنوات الرسمية إجراءات تحقق من الهوية أو تفويضًا مقبولًا. كذلك فإن التقرير يعكس بيانات الجهات المبلغة إلى شركة الاستعلام الائتماني في حدود تحديثاتها، ولا يشمل بالضرورة الديون الشخصية غير المسجلة أو كل أنواع الالتزامات خارج النظام. لذلك استخدم عبارة «القروض والتسهيلات المسجلة في التقرير» بدلًا من «جميع القروض في مصر».
ما الذي يظهر داخل التقرير الائتماني؟
يمكن أن يتضمن التقرير بيانات التعريف والتسهيلات القائمة أو التاريخية وحالات السداد والأرصدة المبلّغ عنها، بحسب نوع الحساب والجهة التي أرسلت المعلومات. ابحث عن اسم البنك أو شركة التمويل، ونوع المنتج، وتاريخ فتحه، والحد أو مبلغ التمويل، والرصيد الحالي، وأي تأخير أو ملاحظات. قد يظهر التمويل الاستهلاكي باسم شركة التمويل وليس باسم المتجر الذي اشتريت منه المنتج. راجع كل بند على حدة قبل اعتبار المعاملة مجهولة.
الفرق بين تقرير آي سكور والدرجة الائتمانية
التقرير الائتماني سجل تفصيلي يساعدك على التعرف على الحسابات والالتزامات المبلّغ عنها. أما الدرجة الائتمانية فهي مؤشر رقمي يستخدم في تقدير المخاطر ولا يخبرك وحده باسم الجهة التي فتحت قرضًا أو تاريخ العملية. إذا كان هدفك اكتشاف قرض باسمك، اطلب التقرير التفصيلي وراجع بنوده، حتى لو كانت درجتك الائتمانية جيدة. وجود درجة منخفضة لا يثبت الاحتيال، ووجود درجة مرتفعة لا ينفي احتمال وجود خطأ في البيانات.
كيف تفحص تقريرك بندًا بندًا؟
ابدأ بالتأكد من بياناتك الأساسية. أنشئ قائمة بكل تسهيل يظهر في التقرير: اسم الجهة، نوعه، تاريخ بدايته، المبلغ، الرصيد، الحالة، وتاريخ آخر تحديث. قارن هذه البيانات بعقودك ورسائل البنك وكشوف الحساب. افصل بين القروض النشطة، وبطاقات الائتمان، والتقسيط، والتسهيلات المغلقة. إذا وجدت حسابًا لا تتعرف عليه، دوّن تفاصيله بدقة؛ لا تنشر صورة التقرير كاملة على مواقع التواصل لأنها قد تحتوي على بيانات شخصية حساسة.
مثال عملي: ظهور تمويل لا تعرفه
افترض أن التقرير أظهر تمويلًا استهلاكيًا بقيمة 35 ألف جنيه لدى شركة لم تتعامل معها باسمها التجاري. راجع مشترياتك بالتقسيط أولًا؛ ربما كان المتجر يتعامل مع هذه الشركة. إذا لم تجد تفسيرًا، تواصل مع شركة التمويل من رقمها الرسمي واطلب رقم العقد وتاريخ العملية ووسيلة إثبات الموافقة. إن تعذر تفسير المعاملة، قدم اعتراضًا موثقًا. لا تسدد لمتصل مجهول، ولا تتجاهل خطابًا رسميًا أو إجراءً قانونيًا؛ اطلب مساعدة قانونية عند الحاجة.
ماذا تفعل فور اكتشاف قرض باسمك دون موافقتك؟
احتفظ بنسخة من التقرير وتاريخ الحصول عليه، وسجل بيانات التسهيل المشتبه فيه. تواصل مع الجهة الممولة عبر موقعها أو فرعها الرسمي، واطلب شكوى مكتوبة ورقمًا مرجعيًا. اطلب التحقق من مستندات طلب التمويل وتاريخ التعاقد وآلية إثبات الهوية والموافقة. قدم اعتراضًا على البيانات الائتمانية غير الصحيحة من خلال القنوات التي تعلنها آي سكور. إذا وجدت مؤشرات جدية على انتحال الهوية أو تزوير مستندات، حرر بلاغًا لدى الجهات المختصة واحتفظ بالمستندات؛ وقد تحتاج لاستشارة محامٍ. تابع النتيجة ثم راجع التقرير مرة أخرى بعد أي تصحيح.
كيف تقدم اعتراضًا على بيانات آي سكور؟
تتيح الشركة المصرية للاستعلام الائتماني آليات للاعتراض على المعلومات غير الصحيحة. راجع صفحة خدمات الأفراد الرسمية لمعرفة أحدث قنوات التقديم والمستندات. جهّز التقرير والهوية والمستندات التي تدعم اعتراضك، مثل مخالصة سداد أو إفادة من البنك. اكتب اسم الجهة والتسهيل والبند محل الخطأ، واطلب رقم متابعة. لا تتوقع حذف الحساب فور تقديم الاعتراض؛ يحتاج الأمر إلى فحص البيانات لدى الجهة المبلغة وتصحيحها إذا ثبت الخطأ.
متى تصعّد الشكوى إلى البنك المركزي؟
إذا كانت المشكلة مع بنك يخضع لرقابة البنك المركزي المصري، ابدأ بتقديم شكوى رسمية إلى البنك نفسه واحتفظ برقمها. تنص تعليمات البنك المركزي المنشورة على مدد وإجراءات للرد والاعتراض والتصعيد، ومنها الحصول على رقم مرجعي والرد خلال المدد المقررة مع استثناءات لبعض المعاملات. اطلع على الشروط الحالية عبر صفحة تقديم شكوى للبنك المركزي. لا تصعّد شكوى شركة تمويل غير مصرفي إلى جهة رقابية غير مختصة دون تحديد طبيعة نشاط الشركة أولًا.
شركات التقسيط والتمويل الاستهلاكي: من الجهة المختصة؟
قد يكون التمويل المسجل صادرًا عن شركة تمويل استهلاكي وليس بنكًا. في هذه الحالة ابدأ بالشركة واطلب المستندات ورقم الشكوى، ثم راجع قنوات الهيئة العامة للرقابة المالية للأنشطة المالية غير المصرفية الخاضعة لرقابتها. تختلف إجراءات الشكاوى بحسب الترخيص والنشاط، فلا تعتمد على نصيحة عامة تقول إن البنك المركزي هو جهة الشكوى في كل الأحوال.
إذا كان القرض قد سُدد لكنه ما زال ظاهرًا
وجود قرض مغلق في السجل التاريخي ليس بالضرورة خطأ؛ فقد يحتفظ التقرير ببيانات عن التعاملات السابقة. لكن استمرار إظهار رصيد قائم بعد السداد الكامل قد يستدعي مراجعة. قارن تاريخ آخر تحديث في التقرير بتاريخ المخالصة، وتواصل مع الجهة الممولة لطلب تحديث البيانات. احتفظ بإخلاء الطرف وإيصالات السداد وأي رد مكتوب. بعد انتهاء المراجعة، اطلب تقريرًا أحدث إذا لزم الأمر للتحقق من تصحيح الحالة.
هل ظهور استعلام ائتماني يعني أن قرضًا فُتح؟
ليس بالضرورة. الاستعلام الائتماني يختلف عن فتح تسهيل فعلي؛ فقد تطلب جهة مالية الاطلاع على السجل ضمن إجراءات تقييم طلب أو علاقة مصرفية. راجع نوع السجل وتاريخه واسم الجهة، واسأل الجهة عن سبب الاستعلام إذا لم تتعرف عليه. وجود استعلام مجهول يستحق الاستيضاح لكنه لا يكفي وحده للقول إن شخصًا حصل على قرض باسمك.
هل يمكن استخراج التقرير من البنك بدل مصر الرقمية؟
نعم، تتوفر قنوات للاستعلام الذاتي عبر بعض البنوك وفق الخدمة المتاحة لكل بنك. يوضح البنك الأهلي المصري في دليل رسمي خطوات خدمة I-Score ضمن قنواته الإلكترونية، كما تنشر آي سكور معلومات عن قنوات استخراج التقرير. إذا واجهت عطلًا في مصر الرقمية، اسأل البنك الذي تتعامل معه عن إتاحة التقرير، والمستندات والرسوم وموعد الاستلام. لا تفترض أن كل بنك يقدم الخدمة بنفس الواجهة أو السعر.
ما تكلفة الاستعلام عن التقرير الائتماني؟
لا نثبت رسومًا محددة في هذا الدليل لأنها قد تتغير وفق القناة وتحديثات الخدمة. اعتمد على الرسوم التي تظهر لك داخل منصة مصر الرقمية قبل تأكيد الطلب، أو استفسر من البنك عند استخراج التقرير من خلاله. تجنب المواقع التي تعرض خدمة استخراج التقرير مقابل تحويل مبلغ إلى محفظة شخصية أو حساب غير موثق.
كيف تحمي بياناتك من محاولات انتحال الهوية؟
استخدم المواقع والتطبيقات الرسمية فقط، ولا تشارك رموز OTP أو كلمات المرور. لا ترسل صورة بطاقتك إلا لجهة موثوقة ولغرض واضح، واحتفظ بنسخ من عقود التقسيط وإخلاءات الطرف. راقب الإشعارات غير المعتادة والرسائل المتعلقة بطلبات تمويل لم تقدمها. إذا فقدت هاتفك أو مستندات الهوية، أمّن حساباتك واتخذ إجراءات الإبلاغ المناسبة. عند وجود مؤشر على معاملة مجهولة، ابدأ بالتحقق الرسمي بدل الضغط على روابط رسائل مجهولة.
نموذج مختصر لشكوى قرض غير معروف
«السادة/ إدارة الشكاوى في [اسم الجهة]، بعد الاطلاع على تقريري الائتماني بتاريخ [التاريخ] تبين وجود تسهيل برقم [الرقم إن وجد] وبقيمة [القيمة] لا أتعرف عليه ولم أطلبه بحسب علمي. أرجو فحص المستندات وآلية التحقق من الهوية والموافقة، وإفادتي بنتيجة مكتوبة وتصحيح أي بيانات غير صحيحة مرسلة إلى آي سكور، مع تزويدي بالرقم المرجعي للشكوى. الاسم ووسيلة التواصل والتاريخ». أرسل الشكوى عبر قناة رسمية واحجب البيانات الحساسة غير المطلوبة.
أخطاء شائعة يجب تجنبها
من الأخطاء الشائعة الاكتفاء بالدرجة الائتمانية بدل التقرير التفصيلي، أو اعتبار أي اسم شركة غير مألوف دليلًا على تزوير، أو تجاهل تاريخ آخر تحديث، أو دفع أموال لمتصل يهددك بالسداد الفوري، أو إرسال التقرير كاملًا إلى مجموعات عامة. ومن الأخطاء أيضًا افتراض أن عدم ظهور التزام ينفي كل دين محتمل. الحل هو التحقق من المصدر وتوثيق المراسلات واتباع مسار الشكوى الصحيح.
الخلاصة: المسار الصحيح من الاستعلام إلى التصحيح
ابدأ بخدمة الاستعلام عن التقرير الائتماني في مصر الرقمية عبر الرابط الحكومي المباشر، ثم راجع البيانات والالتزامات واحدة تلو الأخرى. إذا ظهر قرض لا تتعرف عليه، تحقق أولًا من جهة التمويل والعقد، ثم قدم شكوى واعتراضًا رسميين إذا ثبت وجود خطأ أو اشتباه في انتحال الهوية. احتفظ بالمستندات والأرقام المرجعية، وصعّد للجهة الرقابية المختصة عند استيفاء شروطها. بهذه الخطوات تحصل على معلومات يمكن الاعتماد عليها بدل الاكتفاء بالشائعات أو المواقع غير الرسمية.
المصادر الرسمية
مصر الرقمية – الاستعلام عن التقرير الائتماني؛ آي سكور – خدمات الأفراد؛ البنك المركزي المصري – الشكاوى؛ الهيئة العامة للرقابة المالية؛ البنك الأهلي – دليل الاستعلام الذاتي I-Score.
مقالات قد تهمك
 خدمات مصرية
فاتورة الغاز في مصر: كيف تراجع القراءة الفعلية والتقديرية وتعترض على المبلغ الخاطئ؟
طريقة مراجعة فاتورة الغاز المنزلي في مصر وحساب الفروق بين القراءة الفعلية والتقديرية وتجهيز اعتراض مؤيد بالأدلة.
 خدمات مصرية
نظام الشباك الواحد في المرور بمصر: خطوات تجديد الرخصة والرسوم وما الذي تغير؟
دليل نظام الشباك الواحد في المرور بمصر: التجديد الإلكتروني، الفحص، المستندات، الرسوم، وحلول تعطل الطلب.